متن آموزش
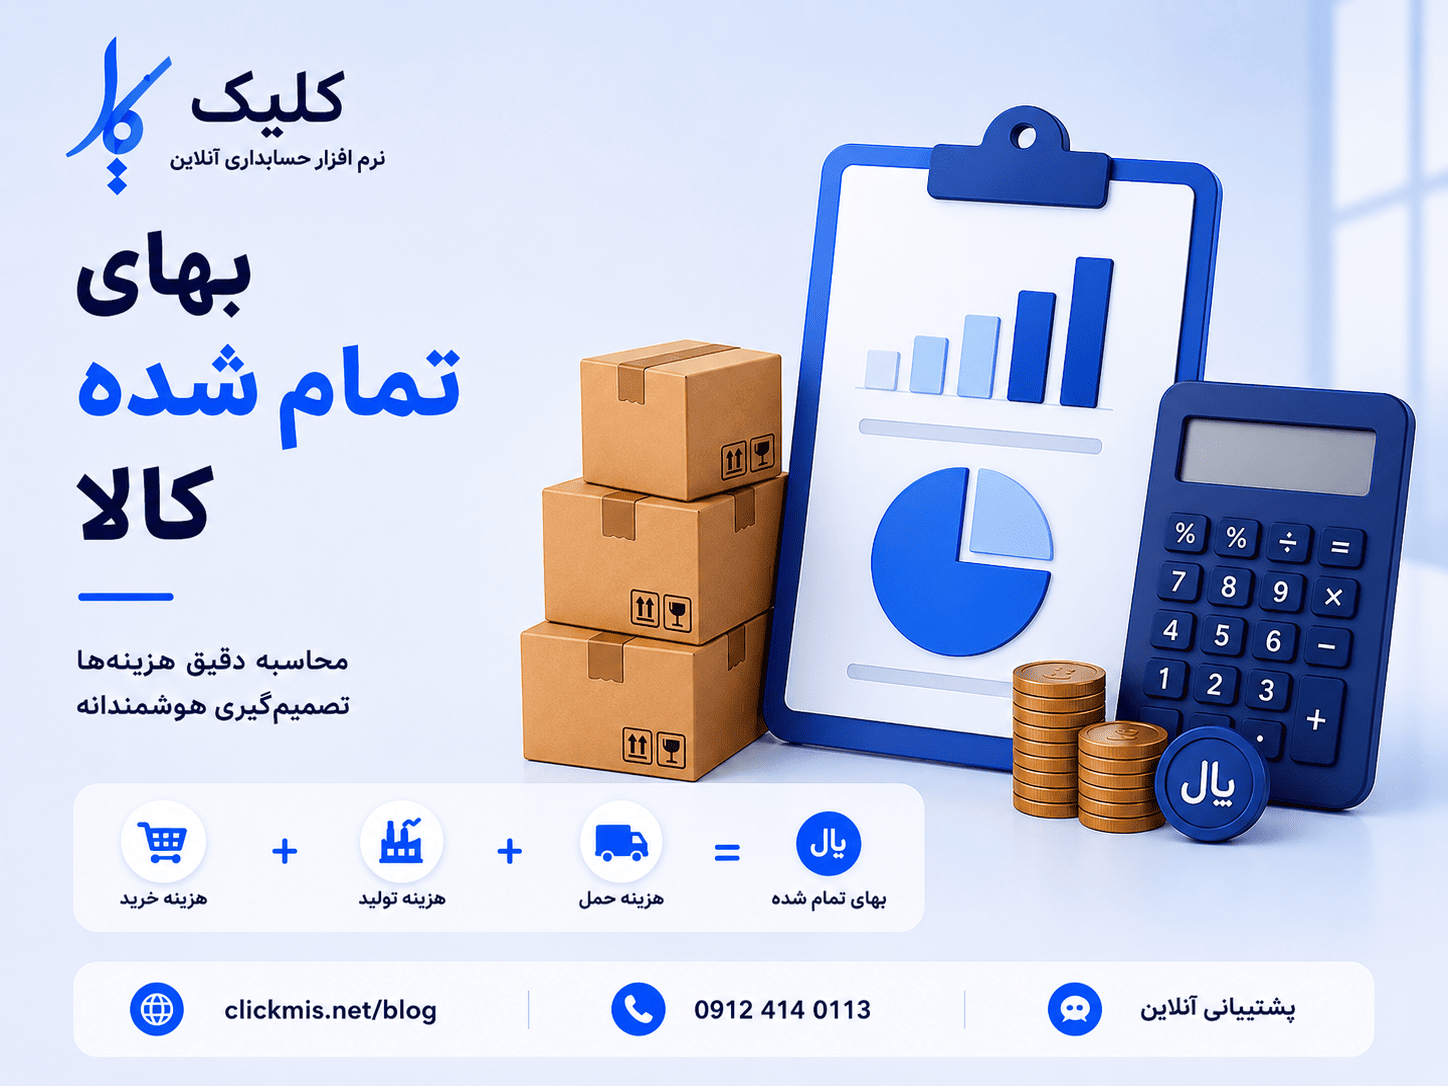
بهای تمامشده کالا چیست؟ — راهنمای کامل محاسبه و روشها
مقدمه
بهای تمامشده کالاها یکی از معیارهای مالی ارزشمند برای کسبوکارهاست، زیرا تمامی هزینههای مرتبط با تولید و فروش یک محصول را اندازهگیری میکند.
بدون دانستن بهای تمامشده دقیق، نمیتوانید قیمت درست تعیین کنید، سود واقعی را بسنجید یا تصمیم بگیرید که تولید یک کالا ارزش دارد یا نه.
بهای تمامشده کالا چیست؟
یکی از مهمترین مباحث حسابداری صنعتی، محاسبه بهای تمامشده کالا و خدمات است. بدون اینکه عدد دقیق تولید کالا محاسبه شده باشد، بررسی سود و زیان شرکت امکانپذیر نیست.
بهای تمامشده برآورد کلی هزینههای ساخت و اتمام یک محصول است و تحت عنوان یکی از زیرشاخههای حسابداری شناخته میشود.
به زبان ساده: بهای تمامشده یعنی یک کالا واقعاً چقدر برای شما تمام شده — از مواد اولیه تا دستمزد تا سربار.
اجزای بهای تمامشده
بهای تمامشده از سه جزء اصلی تشکیل میشود:
۱. مواد مستقیم مواد اولیهای که مستقیماً در تولید محصول استفاده میشوند. مثال: آرد در نان، فولاد در خودرو، پارچه در لباس
۲. دستمزد مستقیم حقوق کارگران و کارمندانی که مستقیماً روی تولید کار میکنند. مثال: دستمزد اپراتور خط تولید، دستمزد خیاط
۳. سربار تولید هزینههای غیرمستقیم تولید: 🔹 اجاره کارخانه 🔹 برق و آب و گاز 🔹 استهلاک ماشینآلات 🔹 دستمزد غیرمستقیم (مثل نگهبان کارخانه)
بهای تمامشده کالای فروشرفته
موقع فروش، بانک یا صندوق یا حسابهای دریافتنی را بدهکار میکنیم و درآمد فروش را بستانکار میکنیم. ضمن اینکه موجودی کالا به ارزش بهای تمامشده بستانکار است. بهای تمامشده کالای فروشرفته هم بدهکار است.
فرمول کلی:
بهای تمامشده کالای فروشرفته = موجودی اول دوره + خریدها − موجودی پایان دوره
روشهای محاسبه بهای تمامشده
از ۵ روش فایفو، لایفو، میانگین، خرید و استاندارد برای محاسبه بهای تمامشده استفاده میشود.
روش ۱ — FIFO (اول وارد، اول خارج) اولین کالاهایی که خریداری شدند، اولین کالاهایی هستند که فروخته میشوند. 🔹 مناسب برای کالاهای فاسدشدنی 🔹 در دوره تورمی، سود بیشتر نشان میدهد
روش ۲ — LIFO (آخر وارد، اول خارج) در روش آخرین، بهای تمامشده کالا خرید زیاد و سود آن کاهش مییابد. 🔹 در ایران کمتر استفاده میشود 🔹 در دوره تورمی مالیات کمتری پرداخت میشود
روش ۳ — میانگین موزون بهای تمامشده بر اساس میانگین قیمت خریدهای مختلف محاسبه میشود. 🔹 رایجترین روش در ایران 🔹 سادهتر از FIFO و LIFO
روش ۴ — استاندارد در این روش قیمتی که برای محصولات یا کالاها تعیین شده استاندارد است و مبلغ استاندارد در تعداد کالاها ضرب میشود. 🔹 مناسب تولیدکنندگان بزرگ 🔹 امکان مقایسه با هزینه واقعی
روش ۵ — بهای خرید این روش معمولاً در شرکتهای بازرگانی که کالاهای ارزانقیمتی دارند استفاده میشود.
دو سیستم ثبت موجودی
سیستم ادواری: در سیستم ادواری، بهای تمامشده کالای فروشرفته با استفاده از فرمول زیر محاسبه میشود: بهای تمامشده کالای فروشرفته = (موجودی پایان دوره − موجودی اول دوره + خرید طی دوره)
🔹 فقط در پایان دوره موجودی محاسبه میشود 🔹 سادهتر ولی کمتر دقیق 🔹 مناسب کسبوکارهای کوچک
سیستم دائمی: در سیستم دائمی، محاسبه بهای تمامشده کالای فروشرفته دقت بیشتری نسبت به سیستم ادواری دارد. در این روش، اطلاعات مربوط به کالا و رویدادهای مالی به طور مداوم و جداگانه ثبت میشوند.
🔹 موجودی هر لحظه مشخص است 🔹 دقیقتر و کاربردیتر 🔹 مناسب کسبوکارهای بزرگ
بهای تمامشده در انواع کسبوکار
شرکتهای تولیدی: بهای تمامشده = مواد مستقیم + دستمزد مستقیم + سربار تولید
شرکتهای بازرگانی: بهای تمامشده = قیمت خرید + هزینه حمل و نقل + گمرک
شرکتهای خدماتی: محاسبه بهای تمامشده در شرکتهای خدماتی بر اساس موجودی کالا در پایان دوره از مجموع موجودی کالا در اول دوره، بهای تمامشده کالای ساختهشده طی دوره و خرید کالا طی دوره کم میشود.
چه هزینههایی در بهای تمامشده نباید باشد؟
مواردی که به طور مستقیم یا غیرمستقیم در تولید دخالت ندارند نباید در فرمول محاسبه بهای تمامشده کالا لحاظ شوند: هزینههای مربوط به بازاریابی محصول و افزایش فروش.
سایر موارد غیرمجاز: 🔹 هزینه فروش و توزیع 🔹 هزینه اداری عمومی 🔹 هزینههای مالی (بهره وام) 🔹 هزینههای تحقیق و توسعه
اهمیت بهای تمامشده در تصمیمگیری
مسئولان یا مدیران حسابداری با محاسبه بهای تمامشده تولیدات و محصولات یک شرکت میتوانند هزینههای مواد، دستمزد و سایر هزینهها را کنترل کرده و بر اساس آنها تصمیمات لازم را بگیرند.
کاربردهای بهای تمامشده: 🔹 قیمتگذاری — بدون دانستن بهای تمامشده، نمیتوانید قیمت درست تعیین کنید 🔹 تحلیل سودآوری — کدام محصول بیشتر سود میدهد؟ 🔹 کنترل هزینه — کجا میتوان هزینه را کاهش داد؟ 🔹 تصمیم خرید یا تولید — آیا ارزانتر است خودمان تولید کنیم یا بخریم؟ 🔹 بودجهبندی — پیشبینی هزینههای آینده
روش نوین — هزینهیابی بر مبنای فعالیت (ABC)
مدل هزینهیابی بر مبنای فعالیت (ABC) با تمرکز بر هزینههای غیرمستقیم و تجزیه و تحلیل دقیق فعالیتها، روشی نوین و مؤثر برای کنترل هزینهها، ارزیابی عملیات مالی و تصمیمگیریهای مدیریتی ارائه میدهد.
نقش نرمافزار حسابداری در محاسبه بهای تمامشده
محاسبه دستی بهای تمامشده پیچیده، زمانبر و پرخطاست. نرمافزار حسابداری کلیک:
✅ بهای تمامشده هر کالا را خودکار محاسبه میکند
✅ از روش میانگین موزون پشتیبانی میکند
✅ با ثبت هر فاکتور، بهای تمامشده آپدیت میشود
✅ گزارش سودآوری هر محصول را لحظهای نشان میدهد
✅ با ماژول تولید یکپارچه است
جمعبندی
بهای تمامشده یکی از مهمترین مفاهیم حسابداری است که هر کسبوکاری — چه تولیدی، چه بازرگانی، چه خدماتی — باید آن را دقیق محاسبه کند. با دانستن بهای تمامشده دقیق میتوانید قیمت درست تعیین کنید، سود واقعی را بسنجید و تصمیمهای هوشمندانهتری بگیرید.
انتخاب مطمئن قبل از خرید
کلیک را ببینید، بعد با خیال راحت انتخاب کنید
در چند دقیقه مسیر واقعی کار با نرمافزار، امکانات مناسب کسبوکارتان و تفاوت پلنها را شفاف ببینید؛ بدون حدس و آزمونوخطا.